Une facture française indique qui vend et qui achète, l'opération, les prix et la TVA, puis les conditions de paiement. Quatre mentions s'y ajoutent : SIREN du client, adresse de livraison, nature des opérations et option pour les débits. Elles s'appliquent aux factures émises dès le 1er septembre 2026 (grandes entreprises, ETI) et le 1er septembre 2027 (PME, micro-entreprises).
Sans inscription · Sans filigrane · Vos données restent sur votre appareil
Votre navigateur bloque l'enregistrement (navigation privée ?) : ce document ne sera pas gardé si vous fermez la page. Téléchargez-le avant de partir.
Le stockage de ce navigateur est plein : le document reste affiché, mais il n'est plus enregistré. Retirez une image ou supprimez d'anciens documents.
Ce lien de document est invalide ou incomplet. Demandez à l'expéditeur de vous le renvoyer.
Ligne supprimée.
Montant dû0,00 €
Votre entreprise
Facture
N° F-2026-001
Client
—
Date
25 octobre 2026
Montant dû
0,00 €
À payer avant le 24 novembre 2026
30 jours
Description
Qté
Prix unitaire
Montant
Ajoutez une ligne pour commencer.
Sous-total0,00 €
TVA (20 %)0,00 €
Total0,00 €
Mentions
En cas de retard de paiement, pénalités au taux de la BCE majoré de 10 points (art. L441-10 du Code de commerce).
Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 € (art. L441-10 et D441-5 du Code de commerce).
Pas d'escompte pour paiement anticipé.
Le vendeur et le client
Côté vendeur : nom ou dénomination, adresse, numéro SIREN et numéro de TVA intracommunautaire ; « EI » après le nom pour un entrepreneur individuel ; forme juridique et capital pour une société. Côté client : nom ou dénomination et adresse (adresse de facturation si elle diffère), et son numéro de TVA s'il est assujetti, sauf pour une facture de 150 € HT ou moins (fiche « Mentions obligatoires sur une facture », vérifiée le 11/08/2026).
L'opération
La date d'émission, un numéro unique pris dans une suite chronologique et continue, la date de la vente ou de la prestation, le numéro du bon de commande s'il y en a un, puis, pour chaque ligne, la désignation précise, la quantité et le prix unitaire hors taxes.
Prix et TVA
Chaque ligne porte son taux de TVA ; la facture donne le total hors taxes, la TVA et le total toutes taxes comprises, ainsi que les rabais et remises accordés. Les taux de TVA sont de 20 % (CGI, art. 278), 10 % (art. 279), 5,5 % (art. 278-0 bis) et 2,1 % (art. 281 quater) ; voir le calcul de TVA.
Paiement, pénalités et 40 €
La facture indique la date à laquelle le paiement doit intervenir, les conditions d'escompte (ou l'absence d'escompte) et, entre professionnels, le taux des pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement (Code de commerce, art. L441-10 et D441-5). Le générateur les coche d'office pour un client professionnel (taux de la BCE majoré de 10 points, modifiable).
Ce qui change avec la réforme
Quatre mentions s'ajoutent : le numéro SIREN du client lorsqu'il s'agit d'une entreprise, l'adresse de livraison si elle diffère de celle du client, la nature des opérations (livraisons de biens, prestations de services ou les deux) et, le cas échéant, la mention « Option pour le paiement de la taxe d'après les débits ». Elles s'appliquent aux factures émises à partir du 1er septembre 2026 pour les grandes entreprises et les ETI, et du 1er septembre 2027 pour les PME et les micro-entreprises (CGI, annexe II, art. 242 nonies A ; fiche officielle citée plus haut).
Franchise en base de TVA
Sans TVA facturée au titre de la franchise, la facture porte la mention « TVA non applicable, article 293 B du CGI » (BOFiP, BOI-TVA-DECLA-40-10-20, § 50). Cochez « TVA non applicable (article 293 B du CGI) » dans le générateur : il retire la TVA et ajoute la mention. Un guide consacré à la facture d'auto-entrepreneur suivra.
L'exemple
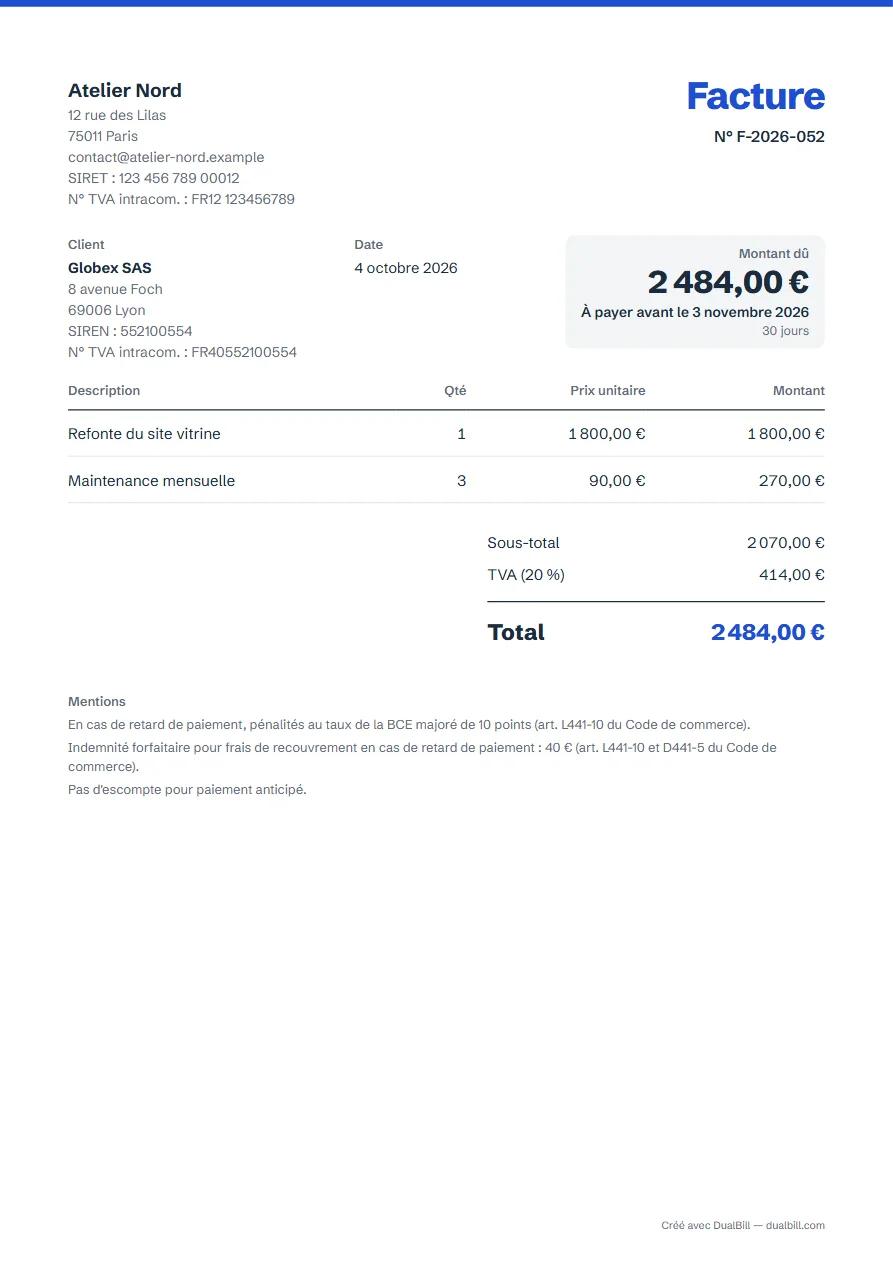
Atelier Nord facture à Globex SAS une refonte de site à 1 800 € et trois mois de maintenance à 90 €, soit 2 070 € HT ; avec 414 € de TVA à 20 %, le total atteint 2 484 €, payable à 30 jours.
Et la facture électronique ?
Depuis le 1er septembre 2026, les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques ; l'émission par une plateforme agréée suit selon la taille de l'entreprise (DGFiP). Le PDF créé ici n'est pas une facture électronique au sens de cette réforme. Un guide sur la facture électronique suivra.
Exemple de facture française créée avec ce générateur, pays France (données fictives).
Questions fréquentes
Faut-il le numéro de TVA du client sur chaque facture ?
Oui s'il est assujetti, sauf pour une facture de 150 € HT ou moins, d'après la fiche officielle sur les mentions obligatoires.
Le générateur ajoute-t-il les nouvelles mentions de la réforme ?
Oui : SIREN du client dans « Client : type et identifiants », adresse de livraison dans « Livraison », nature des opérations et option pour les débits dans le bloc « Mentions » de « Paiement et notes ».
Comment corriger une facture déjà envoyée ?
Le générateur crée un avoir qui cite le numéro et la date de la facture d'origine.
Une facture à un particulier porte-t-elle les 40 € ?
Non : l'indemnité forfaitaire de 40 € concerne les paiements entre professionnels. Le générateur la retire quand le client est un particulier.